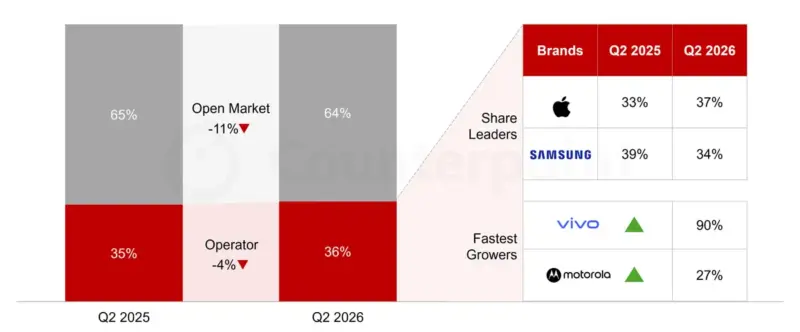
Apple a dépassé Samsung et devient, pour la première fois, la première marque de smartphones vendus par les opérateurs en Europe. Le basculement est intervenu au deuxième trimestre 2026, selon l’analyse de Counterpoint Research. La part d’Apple dans ce canal passe de 33 % à 37 % en un an, quand celle de Samsung recule de 39 % à 34 %.
Ce changement de leader n’est pas anecdotique. Il s’explique surtout par la structure particulière du canal opérateur, où les ventes résistent mieux que sur le marché ouvert.
Un canal plus résistant que le marché global
Au deuxième trimestre 2026, les ventes totales de smartphones en Europe ont reculé de 8 % sur un an. Mais la baisse n’a été que de 4 % via les opérateurs, contre 11 % sur le marché ouvert. Le canal opérateur gagne donc des parts de marché, alors même que ses volumes diminuent.
La raison tient à la nature des achats : les smartphones vendus par les opérateurs sont plus souvent souscrits avec un contrat, ce qui tire le canal vers le haut de gamme. Apple, Samsung et Google y sont surreprésentés. Or le bas de gamme du marché européen s’est effondré en 2026, sous l’effet de la crise des prix de la mémoire. Les modèles d’entrée de gamme, majoritairement vendus nus sur le marché ouvert, pâtissent donc bien plus du canal opérateur, qui s’en sort mieux.
Motorola et vivo en forte progression
Derrière les deux leaders, la dynamique évolue vite. Motorola et vivo affichent les plus fortes croissances annuelles sur le canal opérateur européen, avec respectivement 27 % et 90 % de hausse. Au deuxième trimestre 2025, c’étaient Google et HONOR qui progressaient le plus rapidement.
Attention toutefois à ne pas confondre les indicateurs : ces chiffres concernent uniquement les ventes via opérateurs. Sur l’ensemble des ventes de smartphones en Europe, Apple et Samsung restaient à égalité, à 34 % chacun, au deuxième trimestre 2026. Le leadership d’Apple ne s’applique donc qu’au canal opérateur.
Vers une poursuite du mouvement
Counterpoint s’attend à ce que les opérateurs continuent de gagner du terrain face au marché ouvert dans les prochains trimestres, tant que le bas de gamme reste pénalisé par les prix des mémoires. « Les ventes de smartphones via les opérateurs en Europe sont généralement plus haut de gamme que sur le marché ouvert, car davantage d’appareils y sont achetés avec un contrat », explique Jan Stryjak, directeur associé chez Counterpoint.
Le cabinet nuance cependant cette tendance : les distributeurs indépendants multiplient les promotions, ce qui pourrait limiter les hausses de prix et redonner un peu d’élan au marché ouvert.